この記事を読むと分かること
- 在職老齢年金の計算に必要な「正しい給料の数字」を、給与明細から自分で読み取れるようになります
- 「自分の年金は減るのか、減らないのか」という答えを自分の手で出せるようになります
つまり…
収入をコントロールできるようになるから、漠然とした老後の不安が払拭される
というわけです
ぜひ65歳以降も、働く予定のある全ての人に読んでいただきたい記事です。
結論
在職老齢年金の計算に使う給与側の数字は「総報酬月額相当額」で、給与明細の「厚生年金保険料」を0.0915で割れば、そのもとになる数字が電卓ひとつで出せます。
今回、漢字だらけの難しい言葉が少しだけ出てきますが、覚えなくて大丈夫です。
あなたがまず最初にやることは実にシンプル。
給与明細から数字を【1つ】見つけ出す
それだけです。
後半では、給与明細の「ある数字」を使って、正しい給料の数字を10秒で導き出す、知る人ぞ知る方法もお伝えします。それでは早速、正しい数字の見つけ方を、給与明細を使って一緒に確認していきましょう!
在職老齢年金とは?かんたんにおさらい
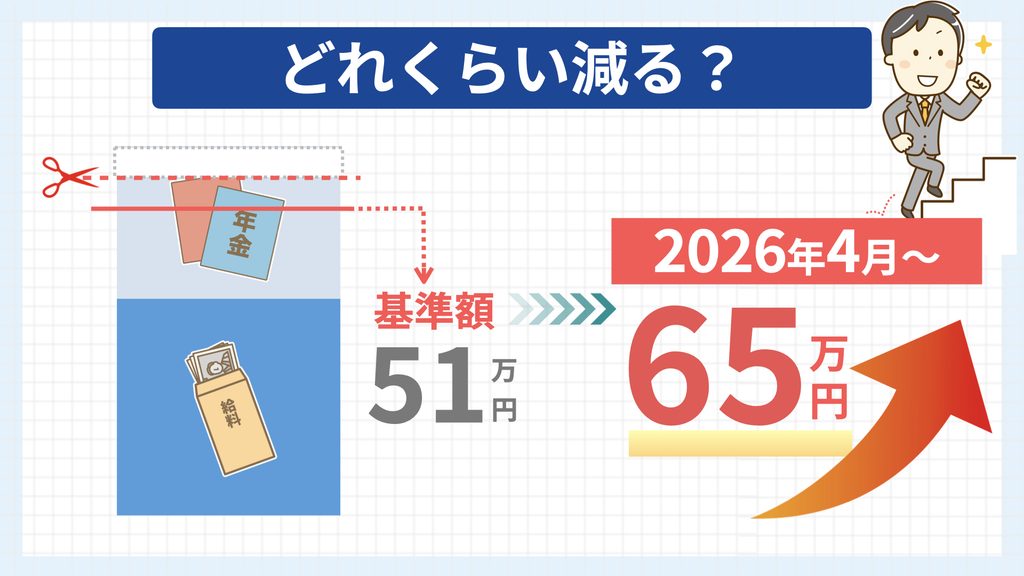
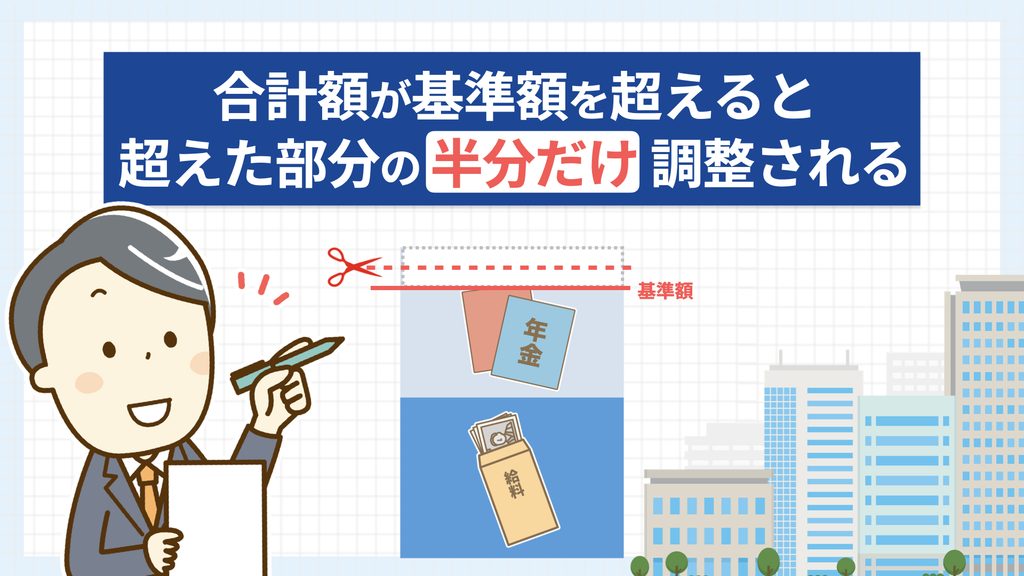
在職老齢年金とは、会社で働きながら老齢厚生年金を受け取るときに、年金の月額と給与(賞与の月割りを含む)の合計が一定の金額を超えると、年金の一部または全部が支給停止になる制度です。
2026年度(令和8年度)は、この基準額が
月65万円
です。(日本年金機構)
判定には、次の2つの数字を使います。
| 何の数字か | どこで分かるか | |
|---|---|---|
| 年金側 | 基本月額 | ねんきん定期便(記事②で解説) |
| 給与側 | 総報酬月額相当額 | 給与明細(この記事で解説) |
この2つを足した金額が65万円以下なら、老齢厚生年金は全額支給されます。この記事では、給与側の数字の出し方を説明します。
在職老齢年金の計算に使う「給与側の数字」とは
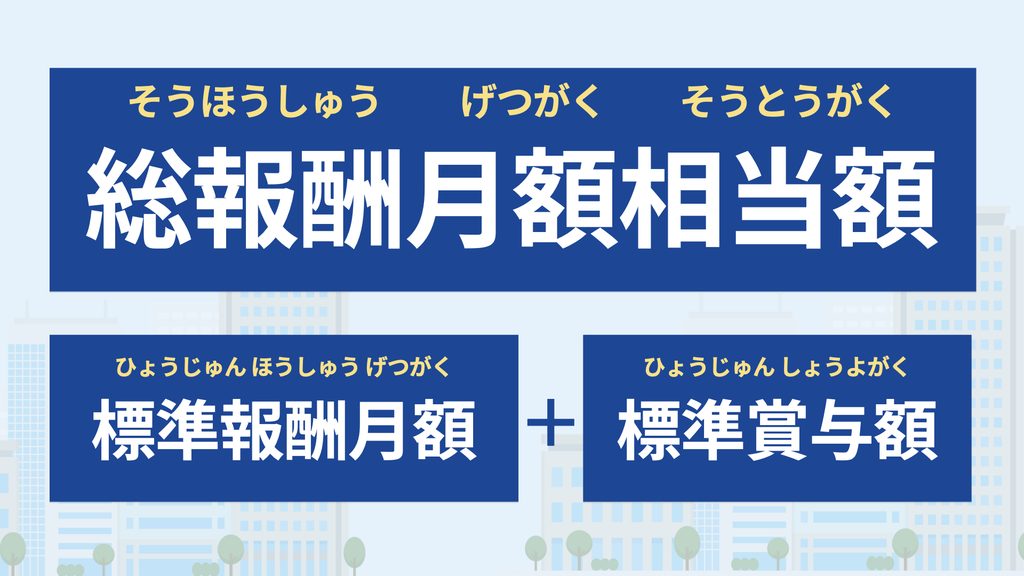
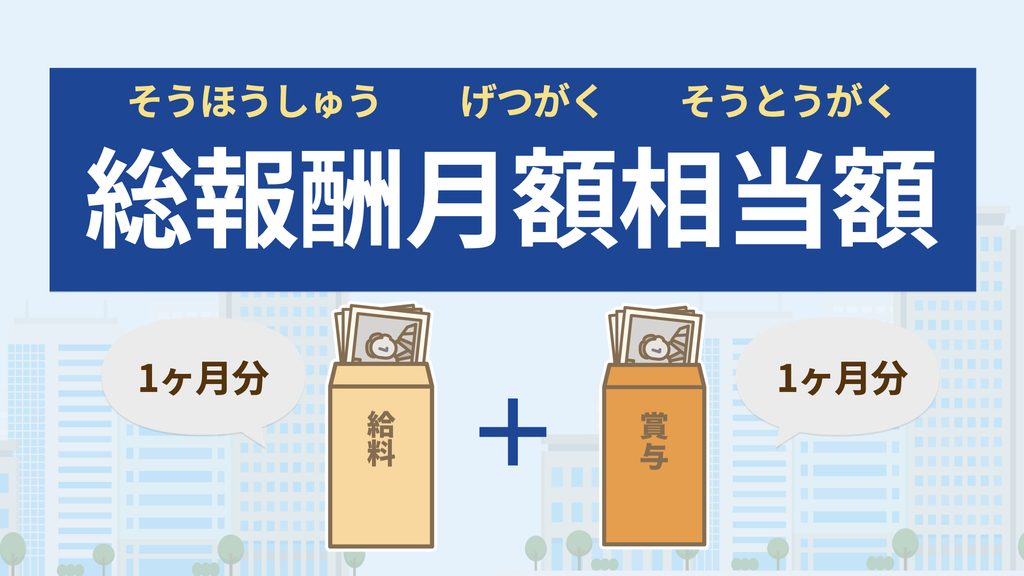
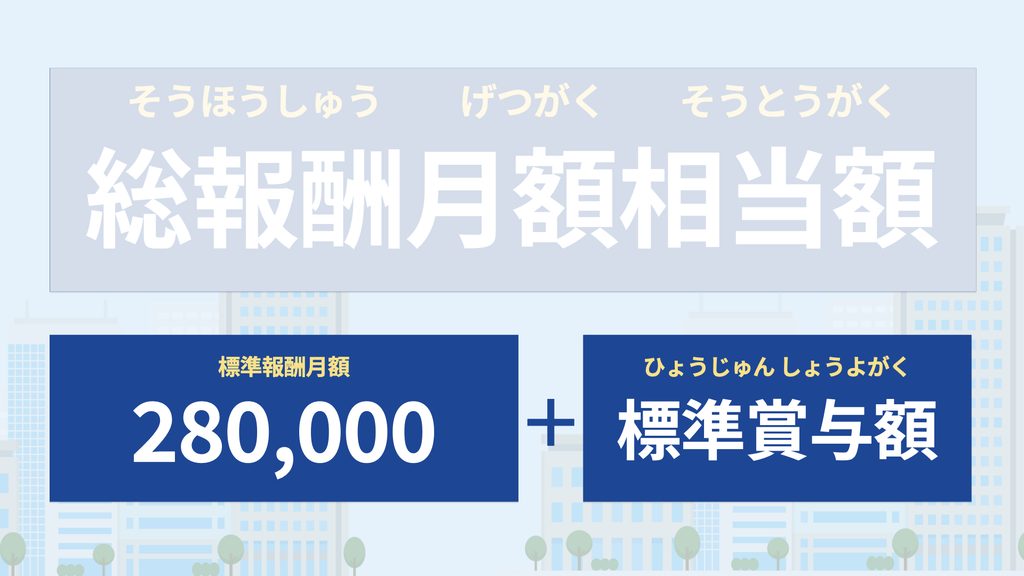
在職老齢年金の計算で使う給与側の数字を、「総報酬月額相当額」といいます。少し難しい言葉ですね。でも、中身はシンプルです。
一言でいうと、「毎月の給与と、1年分の賞与を月割りにした額を、合わせた数字」です。
式にするとこうなります(日本年金機構の定義)。
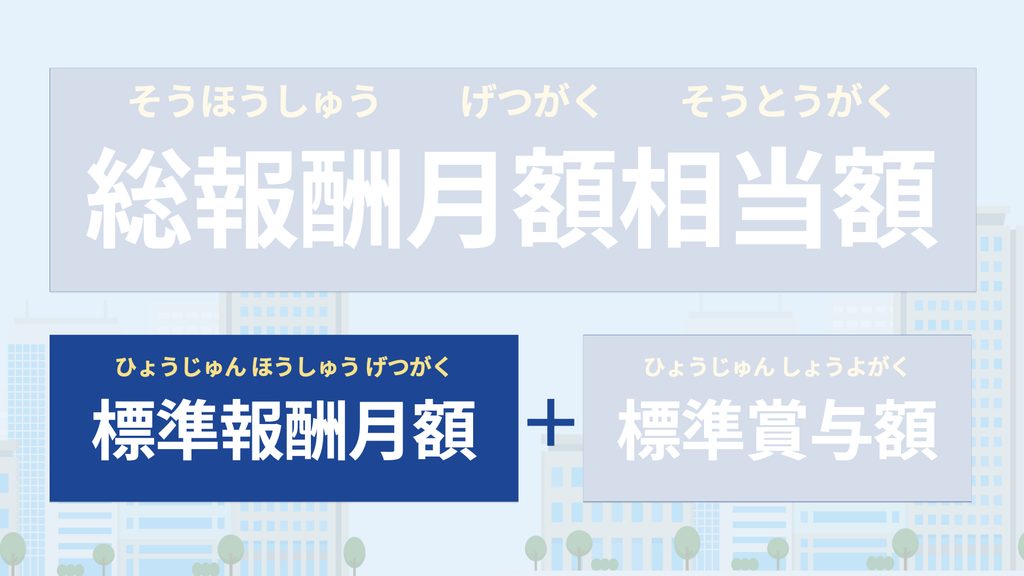
総報酬月額相当額 = 標準報酬月額 +(直近1年間の賞与合計 ÷ 12)
賞与がない方は、標準報酬月額がそのまま答えになります。
今回確認するのは、この「標準報酬月額」と、賞与がある方はその金額「標準賞与額」です。
ちなみに、標準報酬月額は手取りでも額面でもありません。
「社会保険料の計算に使われている、特別な金額」です。
まずは、次の用語をざっと見ておきましょう。
| 用語 | 意味 |
|---|---|
| 総報酬月額相当額 | 給与側の数字(標準報酬月額+標準賞与額) |
| 標準報酬月額 | 社会保険料の計算用に、月給を等級に当てはめた額 |
| 標準賞与額 | 税引き前の賞与額から、1,000円未満を切り捨てた金額 |
| 基本月額 | 加給年金を除く老齢厚生年金の報酬比例部分の月額 |
この表の言葉は、全部覚える必要はありません。迷ったときに、ここを見返すだけで大丈夫です!
標準報酬月額を給与明細で確認する方法
標準報酬月額を確認する方法は、2つあります。
方法① 「被保険者標準報酬決定通知書」を見る
ひとつめは、「被保険者標準報酬決定通知書」を使う方法です。
毎年9月ごろに会社から渡される書類で、そこに自分の標準報酬月額が明記されています。
「そんな書類、もらった記憶がない」という方も大丈夫です。
総務や人事に問い合わせると、確認できます。
ただ、わざわざ会社に聞くのは、少しハードルが高いですよね。
方法② 給与明細の「厚生年金保険料」を0.0915で割る(おすすめ)
実は、今すぐ手元の給与明細だけで確認できる方法があります。
冒頭でお伝えした「知る人ぞ知る方法」です。
とても簡単なので、一緒に確認していきましょう。
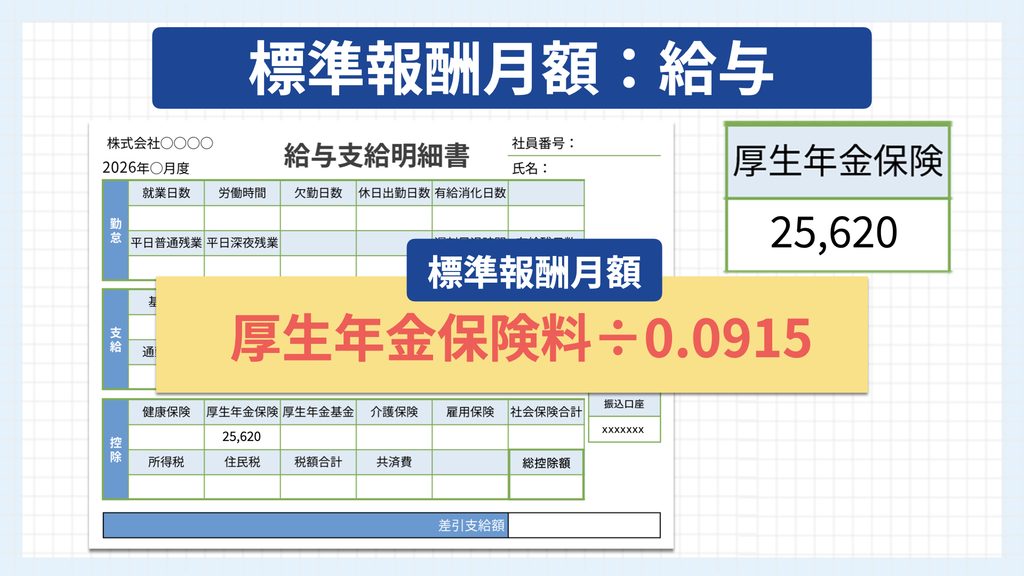
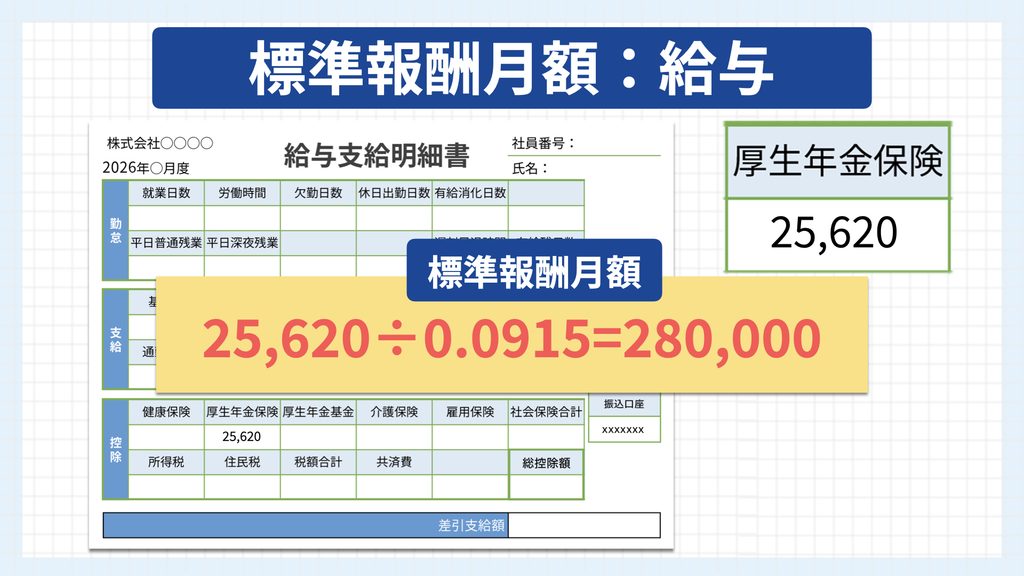
- 給与明細を開きます。
- 「厚生年金保険料」の欄を探します。多くの給与明細では、「控除」の欄に、健康保険料や雇用保険料などと並んで書かれています。健康保険料と間違えないように注意してください。
- その金額を、0.0915で割ります。
標準報酬月額 = 厚生年金保険料 ÷ 0.0915
たとえば、厚生年金保険料が25,620円なら、次のようになります。
25,620円 ÷ 0.0915 = 280,000円 これが標準報酬月額(28万円)です。
ぜひ試してみてください
❓️なぜ0.0915で割るのか
厚生年金の保険料率は、18.3%で固定されています。
会社員は会社と本人が半分ずつ負担するので、本人の負担はその半分の9.15%です(厚生年金保険の保険料|日本年金機構)。
つまり、給与明細の厚生年金保険料は、「標準報酬月額 × 9.15%」の金額です。
だから、その保険料を9.15%、つまり0.0915で割れば、元の標準報酬月額が出てくる、というわけです。
賞与(ボーナス)がある場合の計算方法
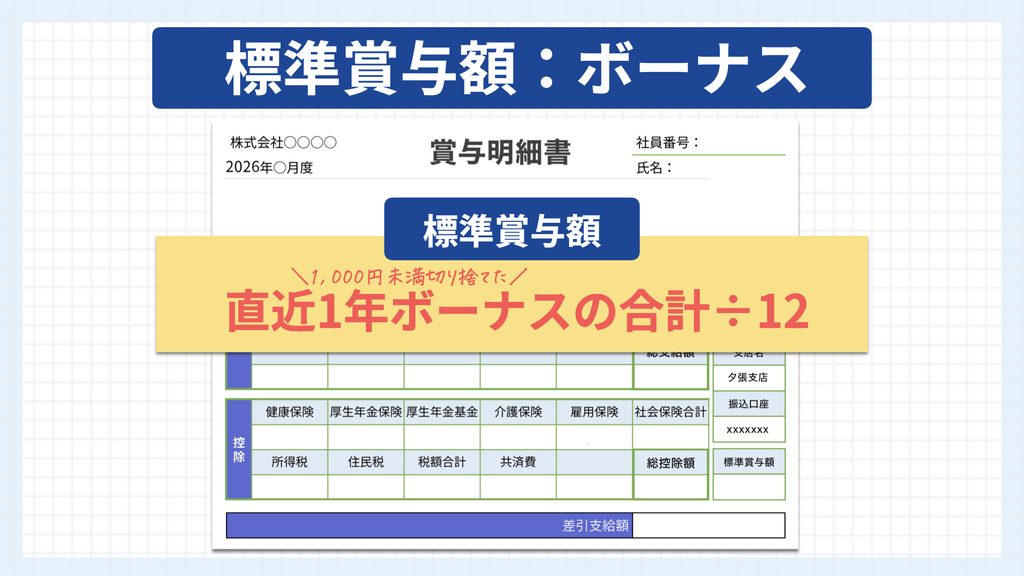
毎月のキホンの数字が分かったところで、賞与(ボーナス)をもらっている方は、もう1ステップだけあります。とはいえ、やることはシンプルなので身構えなくて大丈夫ですよ使う式は以下の通り。
標準賞与額 = (1千円未満を切捨てた)直近1年のボーナスの合計 ÷ 12
手順
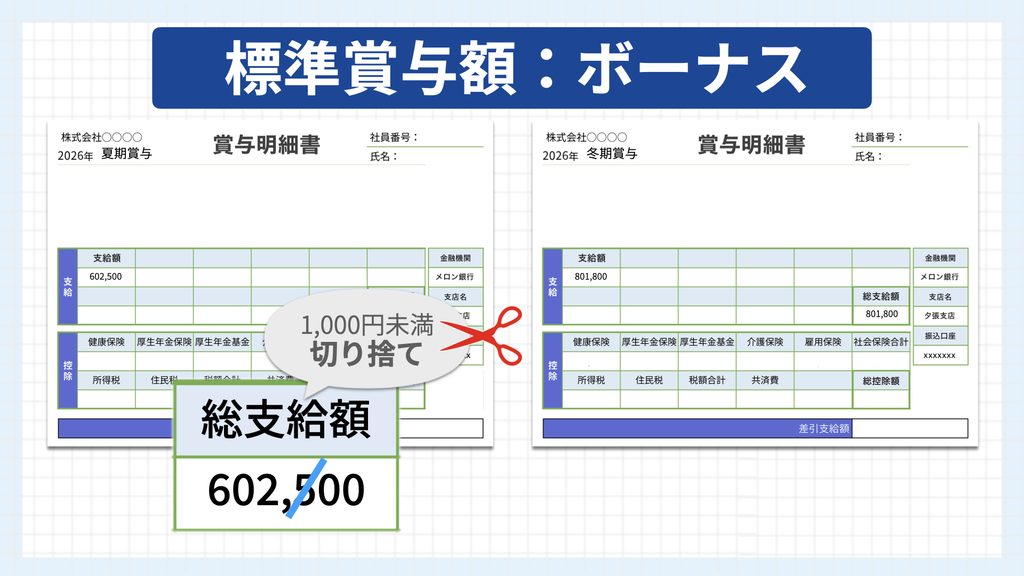
- 直近1年間に受け取った賞与の明細から、それぞれの総支給額をピックアップします。
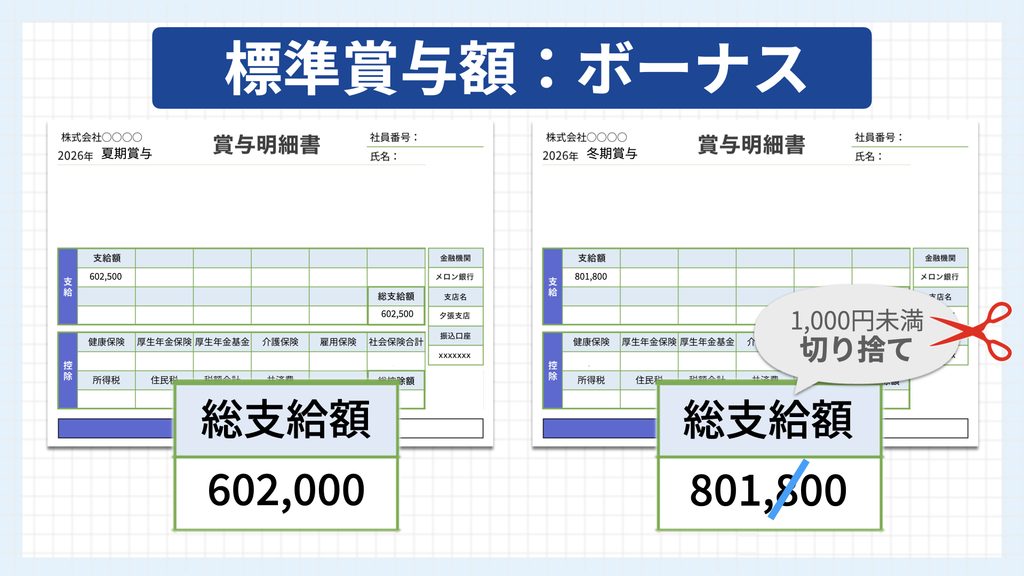
- それぞれの金額の「1,000円未満の端数」を切り捨てます。
- 切り捨てた金額をすべて合計し、その合計を12で割って「1か月分」にします。
- その金額を、先ほどの標準報酬月額に足します。
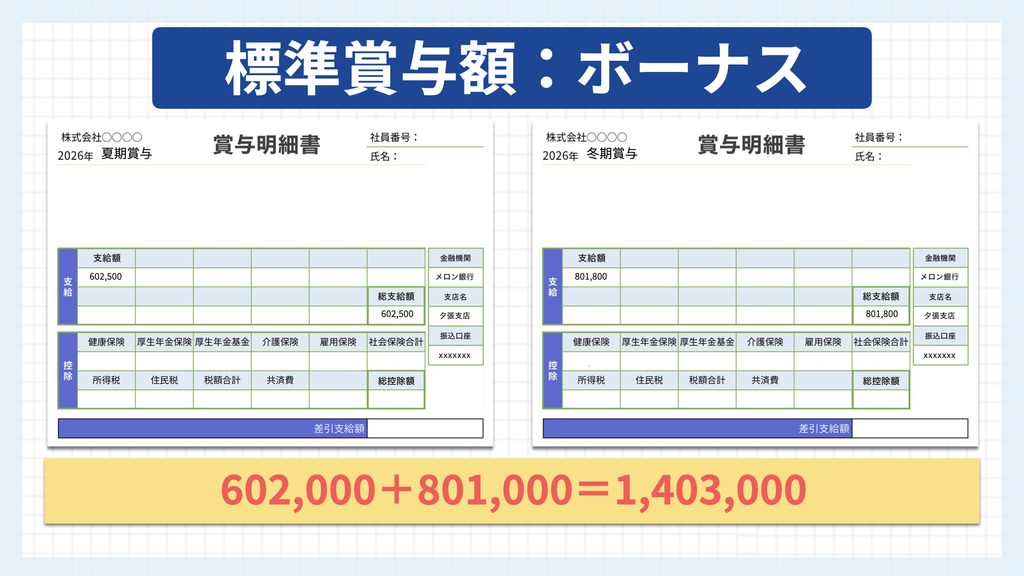
例:夏の賞与602,500円、冬の賞与801,800円の場合
| 支給額(税引き前) | 1,000円未満切り捨て後 | |
|---|---|---|
| 夏の賞与 | 602,500円 | 602,000円 |
| 冬の賞与 | 801,800円 | 801,000円 |
| 合計 | 1,403,000円 |
この合計を12で割って、1か月分にします。電卓を叩くと、約「11万7,000円」になります。これが、あなたの「賞与の月割り額」です。
1,403,000円 ÷ 12 = 約11万7,000円
あとは、給与明細から引っ張り出した「毎月のキホンの数字(標準報酬月額)」に、この賞与分を足すだけです。たとえば、毎月の数字が28万円だったとしたら、次のようになります。
28万円 + 11万7,000円 = 約39万7,000円
この数字こそが、在職老齢年金の運命を握る、あなたの「本当の給料の数字(総報酬月額相当額)」です。
賞与をたくさんもらっている方ほど、この数字はグンと大きくなります。「毎月の給料だけならセーフだと思ってたのに、ボーナスを足したらアウトだった…」というのは、本当によくある見落としポイントです
ご自身の数字で、ぜひ計算してみてください。
実際の数字で計算してみよう
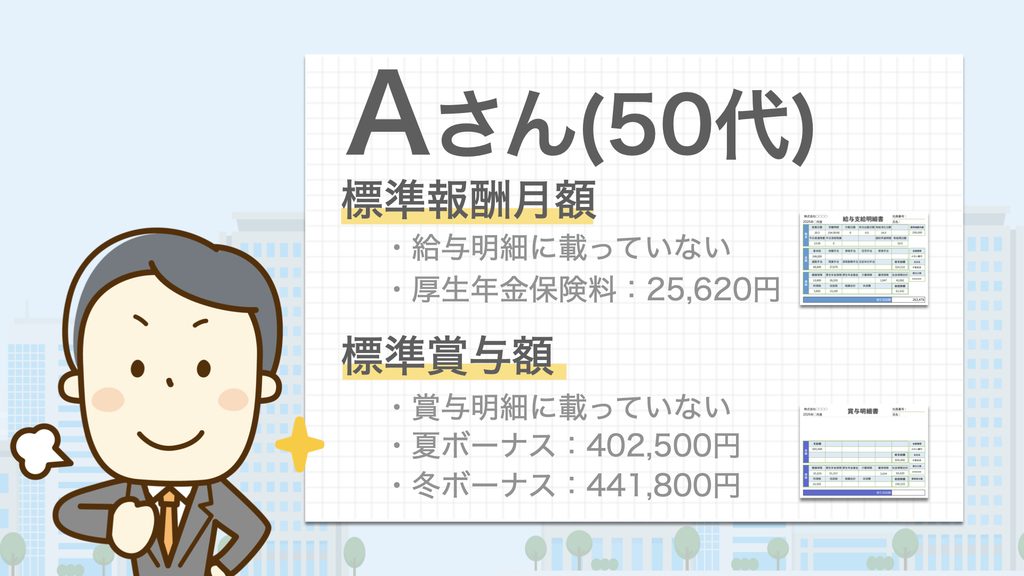
では、実際の数字で一緒に確認してみましょう。
- 標準報酬月額:不明
- 厚生年金保険料:25,260円
- 直近1年間の賞与:夏 40万2,500円、冬 44万1,800円
- 年金側の数字(基本月額):20万円
①:標準報酬月額を計算する
- 標準報酬月額:不明
- 厚生年金保険料:25,260円
ですので、厚生年金保険料から計算していきましょう。
標準報酬月額 = 厚生年金保険料 ÷ 0.0915
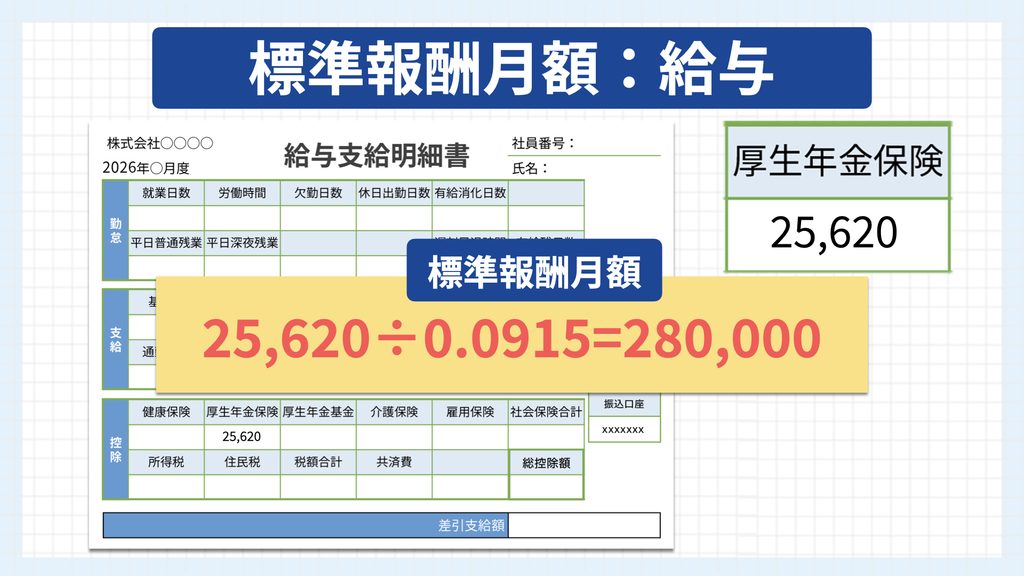
25,620(厚生年金保険料)÷0.0915=280,000(標準報酬月額)
②:標準賞与額を計算する
直近1年間の賞与:夏 40万2,500円、冬 44万1,800円ですので、計算式は…
標準賞与額 = (1千円未満を切捨てた)直近1年のボーナスの合計 ÷ 12
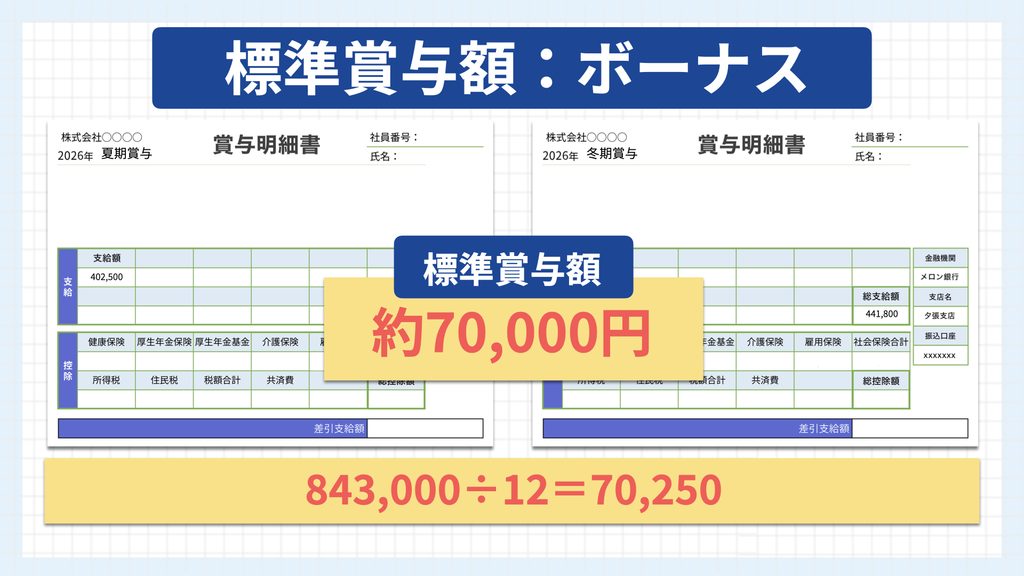
(402,000+441,000)÷0.0915=70,250=約70,000円(標準賞与額)
③:合計する
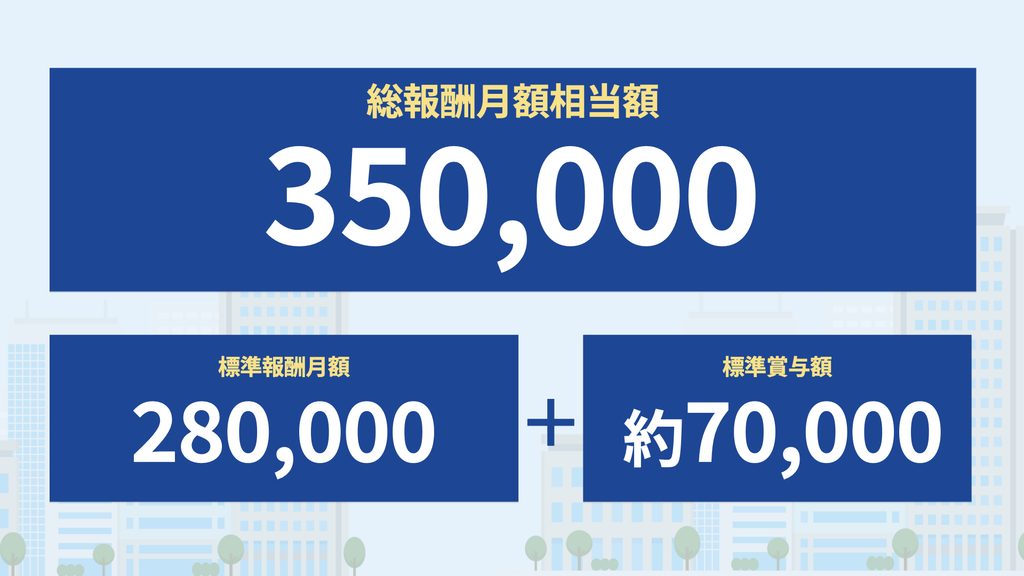
いかがでしょうか。手順通りに進めると、意外とシンプルに出せましたよね。総報酬月額相当額は、35万円です。
④:判定する
年金側の数字(基本月額):20万円ですので、合計して基準額に達するかどうか確認しましょう。
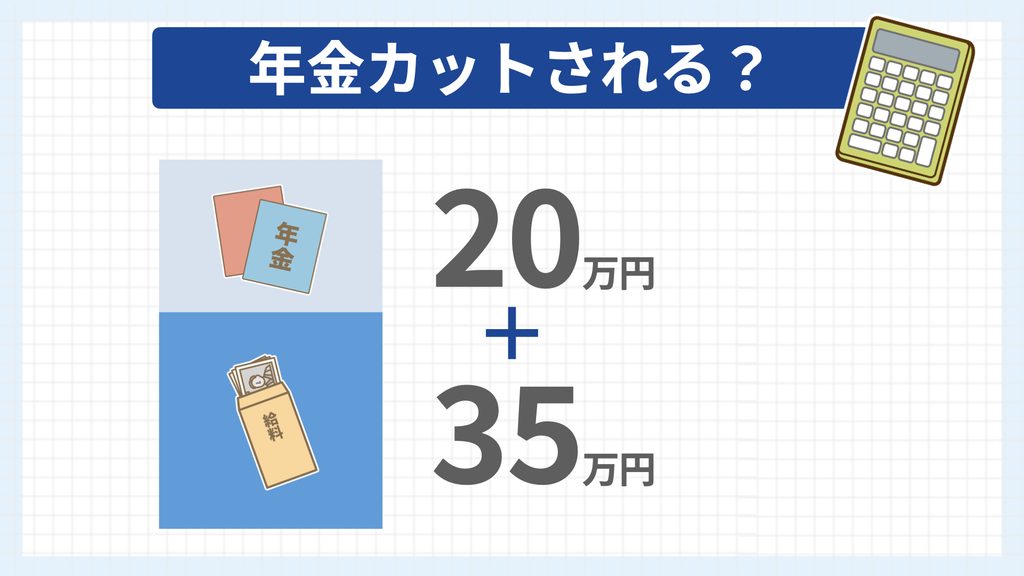
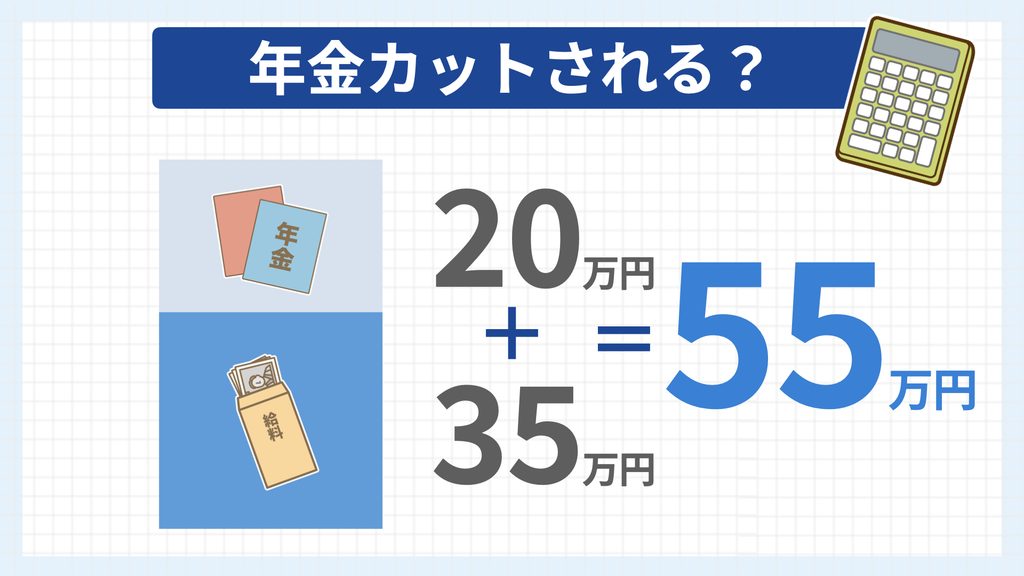
20万円+35万円=55万円
2026年の基準額は65万円ですので…
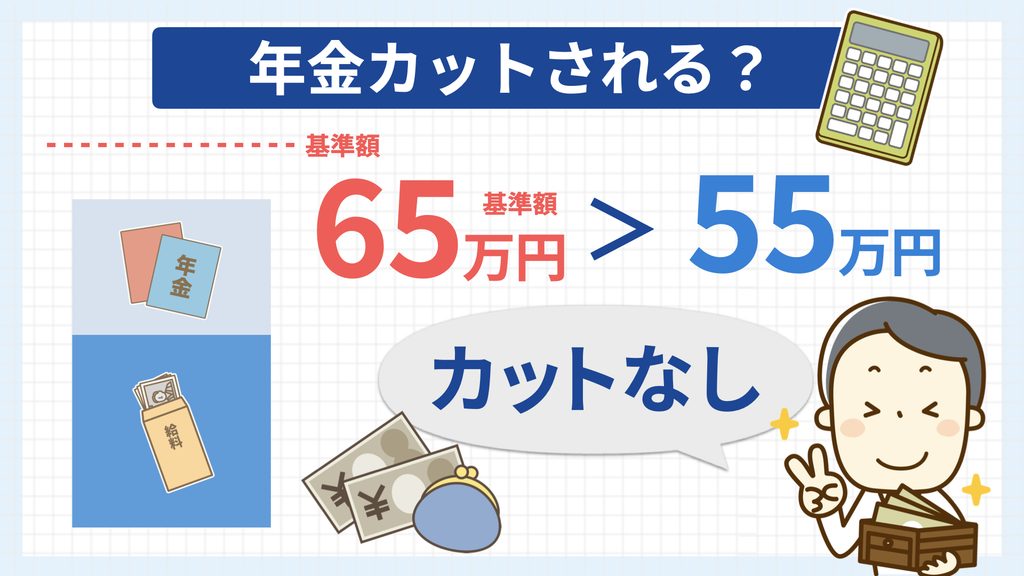
結論!カットされません!
計算自体は難しくありませんよね。ぜひ自分の給与明細をで同じように計算してみてくださいね
参考:65万円を超えたときは
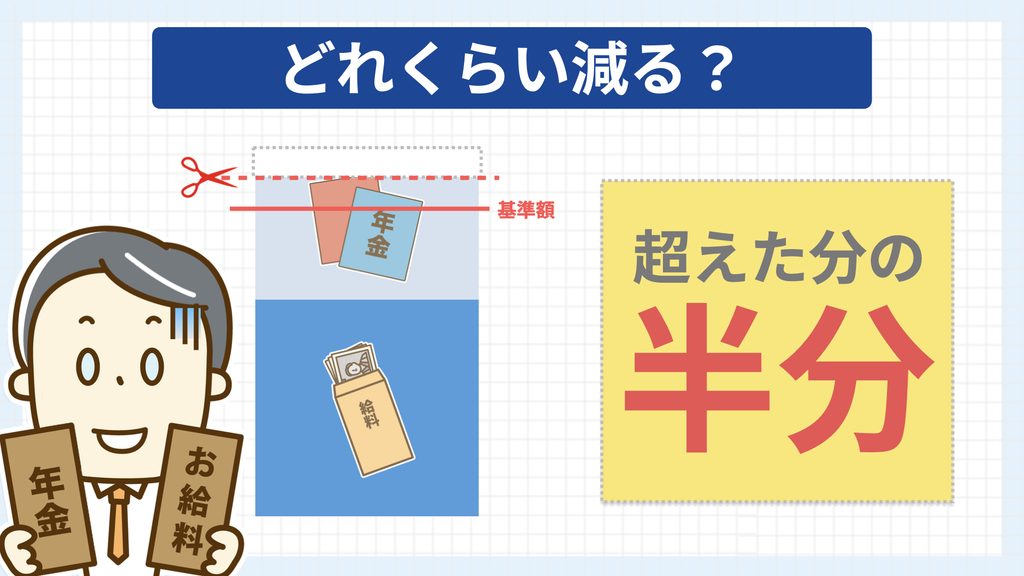
合計が65万円を超えると、超えた分の半分が、基本月額から引かれます。
支給される年金月額 = 超過した分の半分のみ
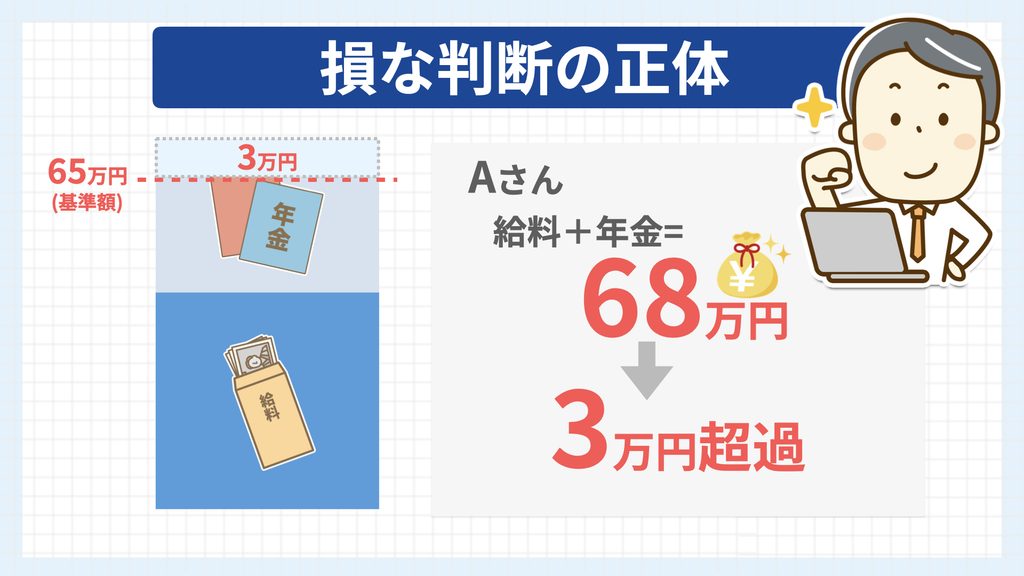
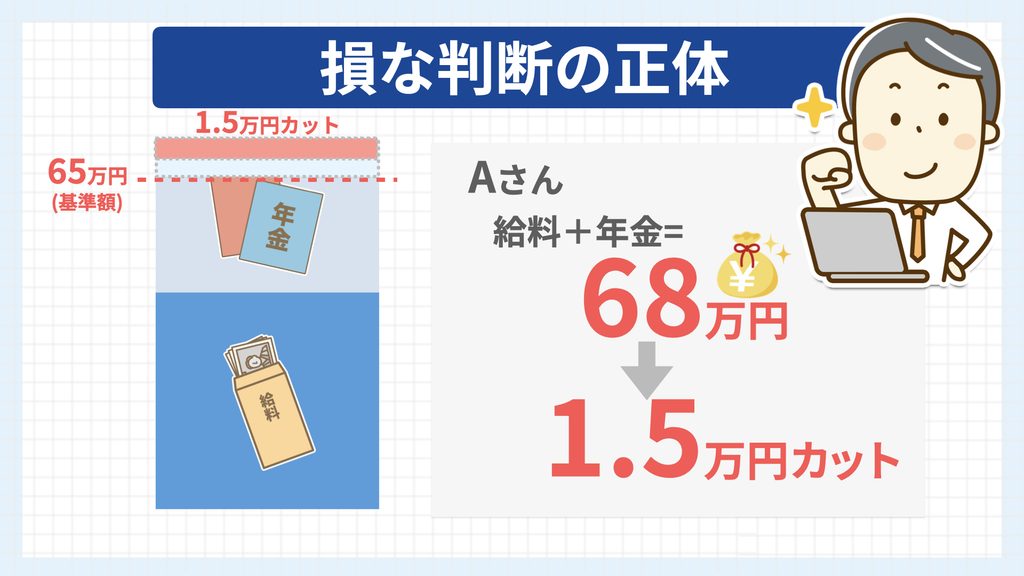
たとえば給与と年金の合計が68万円の場合、超過分3万円の半分月に1.5万円が停止されます(日本年金機構)。
よくある質問
Q. 総報酬月額相当額は、手取りですか?額面ですか?
手取りでも額面でもありません。在職老齢年金で使うのは、標準報酬月額と標準賞与額です。手取りで計算すると、「減らない」と思っていた判定が逆になることがあります。
Q. 標準報酬月額は、実際の給与額と同じですか?
同じではありません。基本給に残業手当や通勤手当を含めた税引き前の給与を、一定の幅で区分した金額です。(厚生年金保険の保険料)。
Q. 賞与がない場合は?
標準報酬月額がそのまま総報酬月額相当額になります。
Q. 年金側の「基本月額」はどこで分かりますか?
ねんきん定期便で確認できます。見方は、記事②で詳しく解説しています。
Q. 在職老齢年金で、老齢基礎年金も減りますか?
減りません。老齢基礎年金と経過的加算額は全額支給されます(日本年金機構)。対象は老齢厚生年金の報酬比例部分だけです。
Q. 65万円の基準は毎年同じですか?
毎年度、賃金の変動に応じて改定されます。2026年度は65万円ですが、年度が変わるときには日本年金機構のページで最新の額を確認してください。
今日のポイントとまとめ
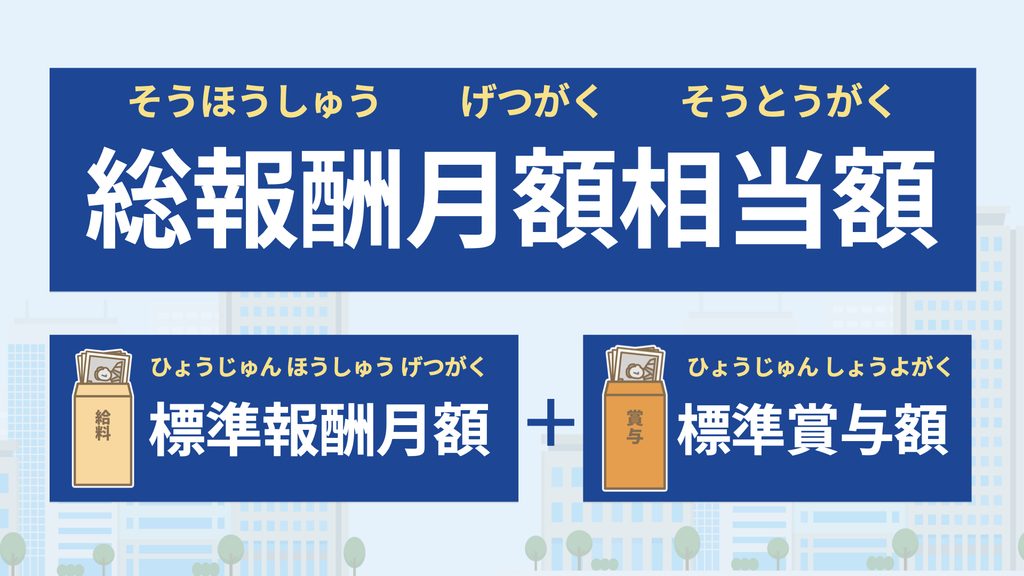
在職老齢年金の計算に使う、本当のお給料の数字。それは「総報酬月額相当額」でしたね。
総報酬月額相当額 = 標準報酬月額 +(直近1年間の賞与合計 ÷ 12)
言葉は難しいですが、中身はシンプルです。毎月のキホンの数字に、ボーナスを12か月で割った分を足すだけです。
覚えておきたいこと3つ
- 標準報酬月額は、会社に聞かなくても、給与明細の「厚生年金保険料」を「0.0915」で割るだけで、電卓ひとつで分かります。
- 賞与がある方は、税引き前の金額から「1,000円未満の端数」を切り捨てて、合計します。たとえば賞与が682,500円なら、682,000円として計算します。
- 出した数字を年金側の「基本月額」に足し、2026年度の基準額65万円と比べます。
やることはこれだけです。
一回やってみれば、意外と難しくないと感じていただけると思います。
では最後に。今日いちばん大事なことを、1行でおさらいします。
「年金の計算に使う給与側の数字は、手取りでも額面でもなく、標準報酬月額(キホンのお給料)と賞与から出す『総報酬月額相当額』」
今日はここだけ押さえておけば、もう100点満点です。
自分の給与明細を開いて、今すぐ厚生年金保険料を0.0915で割ってみてください。年金側の数字の見方は記事②で、次にどう働けば手取りが増えるかは記事④で解説しています。

コメント